Privacy.com ভার্চুয়াল কার্ড: পেমেন্ট গোপনীয়তা কীভাবে কাজ করে
Table of Contents
একটি ভার্চুয়াল কার্ড একটি নির্দিষ্ট কাজ করে: এটি বিক্রেতার কাছে যা পৌঁছায় তা পরিবর্তন করে, আপনার ব্যাংক যা জানে তা নয়। এই পুরো প্রক্রিয়াটি, এবং এটি বোঝা আপনাকে দেয় যে আপনি কী সুরক্ষা পান এবং কী সুরক্ষা পান না।
অধিকাংশ আলোচনা ভার্চুয়াল কার্ডকে একটি সাধারণ গোপনীয়তা সরঞ্জাম হিসেবে বিবেচনা করে এবং প্রযুক্তিগত বিশদ এড়িয়ে যায়। এই নিবন্ধে কার্ডে কী সংরক্ষিত থাকে, কেন ম্যাগনেটিক স্ট্রাইপ দুর্বল পয়েন্ট, এবং Privacy.com-এর কার্ডের ধরনগুলি বাস্তবে কীভাবে আচরণ করে তা আলোচনা করা হয়েছে।
বাস্তবিক সুবিধা সীমিত এবং বাস্তব: একটি চুরি হওয়া নম্বর চোরের জন্য অর্থহীন হয়ে যায়, কারণ এটি শুধুমাত্র যে বিক্রেতার জন্য ইস্যু করা হয়েছে সেখানে কাজ করে।
সংক্ষিপ্ত উত্তর
| প্রশ্ন | সংক্ষিপ্ত উত্তর |
|---|---|
| ভার্চুয়াল কার্ড কী পরিবর্তন করে? | বিক্রেতার সংরক্ষিত নম্বর। আপনার আসল কার্ডের বিবরণ কখনো তাদের কাছে পৌঁছায় না |
| লেনদেন কি গোপনীয়? | না। আপনার ব্যাংক, নেটওয়ার্ক এবং ইস্যুকারী এখনও দেখে |
| কীভাবে একটি লঙ্ঘন আপনাকে ক্ষতি থেকে রক্ষা করে? | একটি বিক্রেতা-লকড বা এককালীন ব্যবহার নম্বর, যা অন্য কোথাও ব্যর্থ হয় |
| একটি শারীরিক কার্ডের সবচেয়ে দুর্বল অংশ কী? | ম্যাগনেটিক স্ট্রাইপ, যা সম্পূর্ণ ট্র্যাক ডেটা এনক্রিপ্ট ছাড়াই সংরক্ষণ করে |
| এটি ক্রেডিট তৈরি করে? | না। এগুলি ক্রেডিট অ্যাকাউন্ট নয় এবং কোনো ক্রেডিট পুল হয় না |
| কে Privacy.com-এর জন্য যোগ্য? | মার্কিন নাগরিক বা বৈধ বাসিন্দা, ১৮ বছর বা তার বেশি, মার্কিন ব্যাংক বা ক্রেডিট ইউনিয়ন চেকিং অ্যাকাউন্ট সহ |
একটি পেমেন্ট কার্ডে কী থাকে
তিনটি জিনিস একটি কার্ড-অনুপস্থিত লেনদেন অনুমোদন করে: প্রাথমিক অ্যাকাউন্ট নম্বর, মেয়াদ উত্তীর্ণের তারিখ, এবং যাচাইকরণ মান।
| উপাদান | দৈর্ঘ্য | কোথা থেকে আসে |
|---|---|---|
| প্রাথমিক অ্যাকাউন্ট নম্বর (PAN) | সর্বোচ্চ ১৯ অঙ্ক | ইস্যুকারী, যেটি স্কিম এবং ব্যাংক শনাক্ত করে প্রথম অঙ্কগুলি দিয়ে |
| মেয়াদ উত্তীর্ণ | চার অঙ্ক MM/YY হিসেবে | ইস্যুকারী |
| সিভিভি বা সিভিসি | তিন বা চার অঙ্ক | প্যান, মেয়াদ উত্তীর্ণ, এবং একটি কী থেকে উদ্ভূত যা শুধুমাত্র ইস্যুকারীর কাছে থাকে |
| কার্ডহোল্ডারের নাম | সর্বোচ্চ ২৬ অক্ষর | শুধুমাত্র ম্যাগনেটিক স্ট্রাইপের ট্র্যাক ১-এ থাকে |
প্যান একটি এলোমেলো স্ট্রিং নয়। প্রথম অঙ্ক স্কিম নির্ধারণ করে, পরবর্তী কয়েকটি ইস্যুকারী ব্যাংক নির্ধারণ করে, এবং বাকি অংশ অ্যাকাউন্ট নির্ধারণ করে। এই কাঠামো একটি কার্ড নম্বরকে কারো সাথে যোগাযোগ না করেই যুক্তিসঙ্গত কিনা পরীক্ষা করতে দেয়, এবং কেন লুহন চেক ডিজিট একটি ভুল অঙ্ক ধরতে পারে।
সিভিভি প্রমাণ করে কার্ডটি কারো হাতে শারীরিকভাবে ছিল যখন এটি ইস্যু করা হয়েছিল। এটি ম্যাগনেটিক স্ট্রাইপে সংরক্ষিত নয়, যা কারণেই একটি স্কিমার স্ট্রাইপ কপি করলেও এটি পায় না।
নিজে নিজে সব কিছু পরীক্ষা করুন ম্যাগনেটিক স্ট্রাইপ ডিকোডার এবং এনকোডার দিয়ে, যা ট্র্যাক ১ এবং ট্র্যাক ২ পার্স করে, সার্ভিস কোড ডিজিট ডিকোড করে, এবং ফলাফল পুনরায় এনকোড করে। এটি সম্পূর্ণ আপনার ব্রাউজারে চলে, যা গুরুত্বপূর্ণ কারণ এটি একটি পেমেন্ট কার্ডের সম্পূর্ণ বিষয়বস্তু।
কেন ম্যাগনেটিক স্ট্রাইপ দুর্বল পয়েন্ট
স্ট্রাইপ অ্যাকাউন্ট ডেটা প্লেইনটেক্সটে সংরক্ষণ করে, এবং যেকোনো সামঞ্জস্যপূর্ণ রিডার এটি পড়ে।
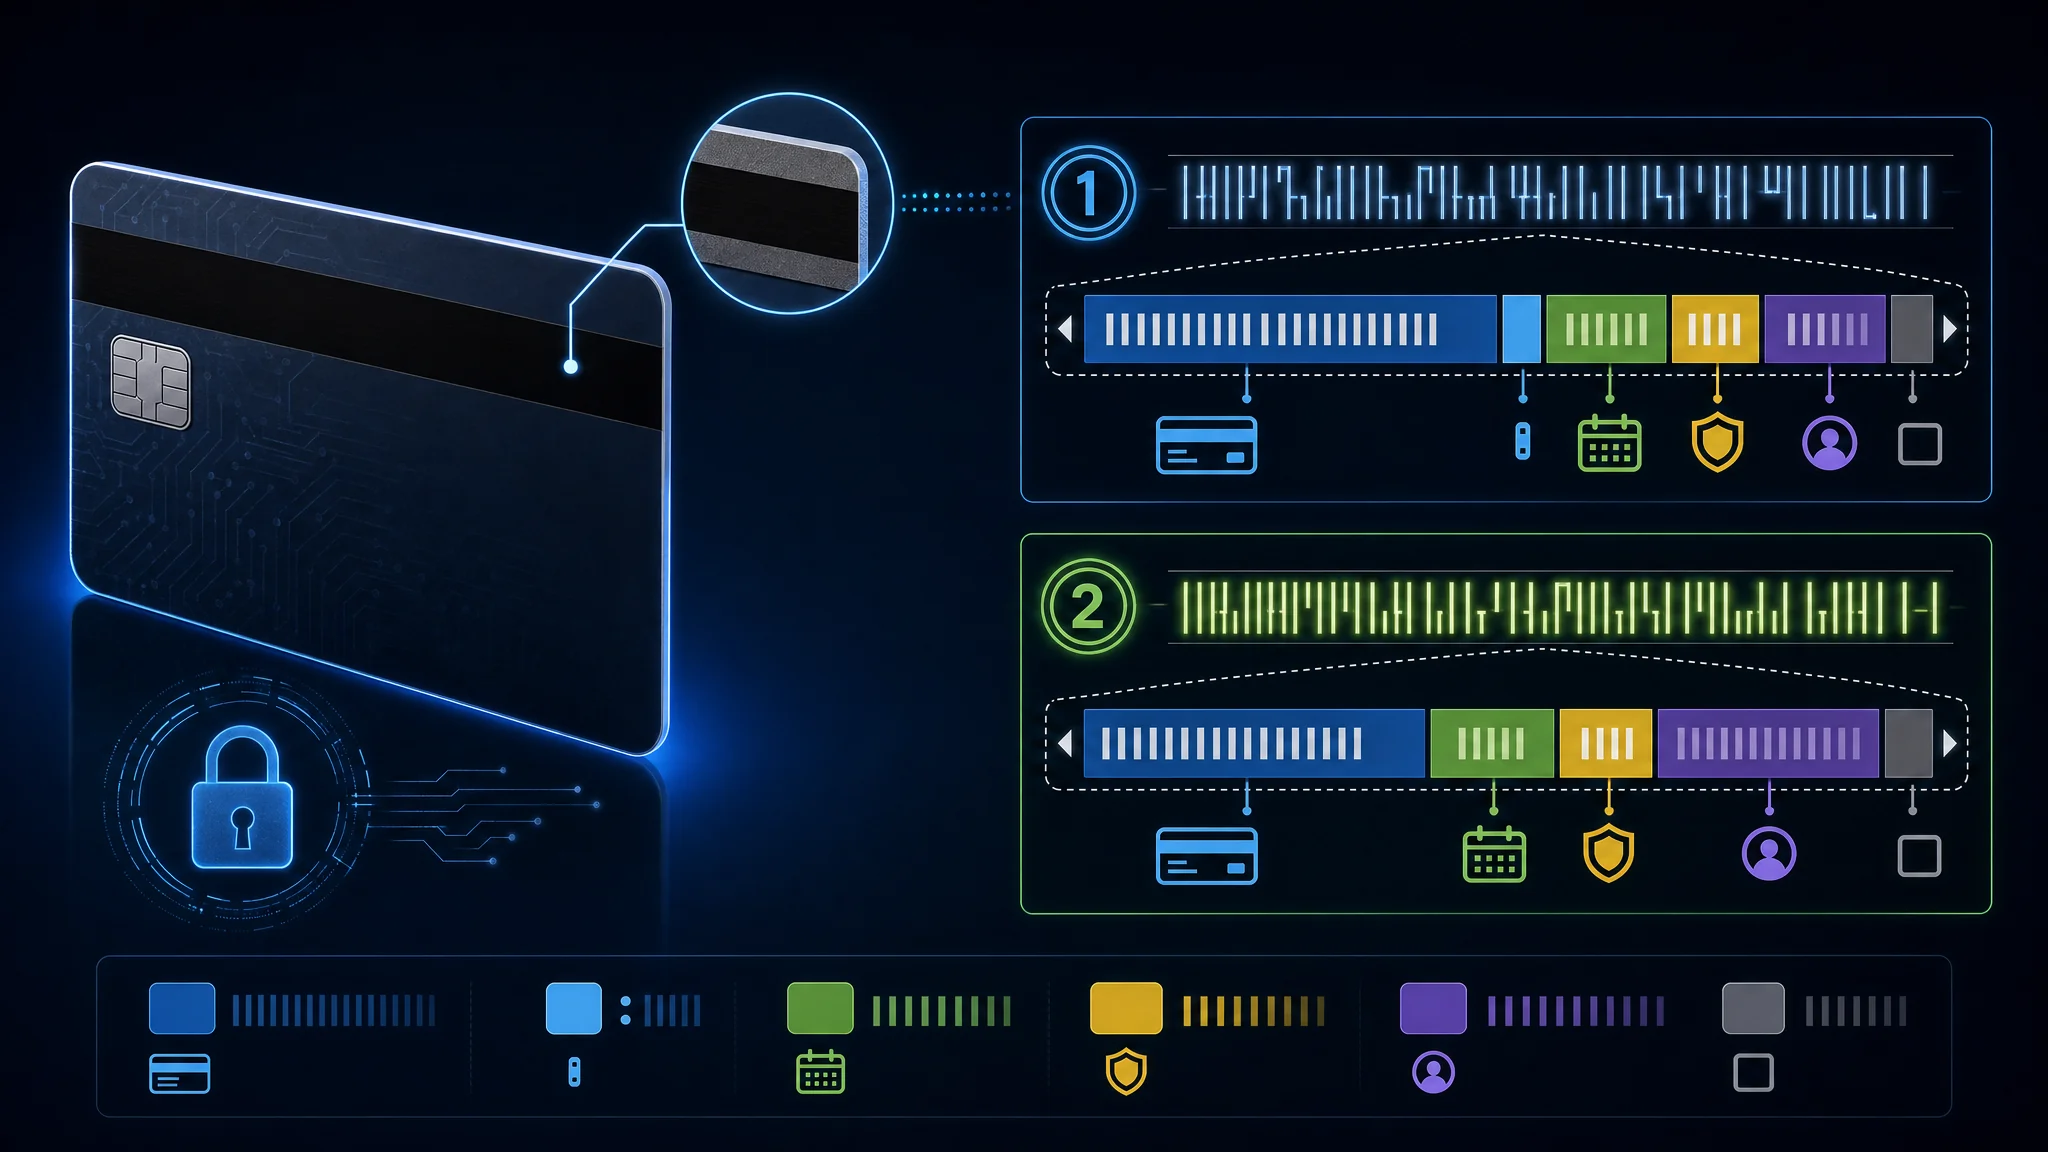
একটি ম্যাগনেটিক স্ট্রাইপ সর্বোচ্চ তিনটি ট্র্যাক ধারণ করে। ট্র্যাক ১-এ থাকে প্যান, কার্ডহোল্ডারের নাম, মেয়াদ উত্তীর্ণ, এবং তিন অঙ্কের সার্ভিস কোড, এবং এটি একমাত্র ট্র্যাক যা বর্ণমালা ধারণ করে। ট্র্যাক ২-এ থাকে প্যান, মেয়াদ উত্তীর্ণ, এবং সার্ভিস কোড ঘনিষ্ঠ সংখ্যাসূচক এনকোডিংয়ে, এবং ট্র্যাক ২ প্রায় প্রতিটি পয়েন্ট-অফ-সেল টার্মিনাল পড়ে। ট্র্যাক ৩ প্রধান নেটওয়ার্কগুলোর দ্বারা কার্যত ব্যবহার হয় না এবং প্রায়শই কার্ডে থাকে না।
সার্ভিস কোড বোঝা গুরুত্বপূর্ণ, কারণ এটি কার্ডের অনুমোদিত ব্যবহারের বর্ণনা দেয়। প্রথম অঙ্ক ইন্টারচেঞ্জ নিয়ম, দ্বিতীয় অঙ্ক অনুমোদন পরিচালনা, এবং তৃতীয় অঙ্ক পরিষেবার পরিসর নির্দেশ করে। একটি কার্ড যার কোড 201, আন্তর্জাতিক ইন্টারচেঞ্জ অনুমোদন দেয়, কোনো বিশেষ অনুমোদন পথ প্রয়োজন হয় না, এবং কোনো পরিষেবা সীমাবদ্ধতা নেই।
ইতিহাস ব্যাখ্যা করে কেন স্ট্রাইপ এত দীর্ঘকাল টিকে ছিল। ১৯৬৯ সালে আইবিএম-এর একজন প্রকৌশলী ফরেস্ট প্যারি প্লাস্টিক কার্ডে ম্যাগনেটিক টেপ লাগানোর চেষ্টা করেছিলেন এবং এটি ক্ষতিগ্রস্ত না করে আটকাতে ব্যর্থ হন। তার স্ত্রী পরামর্শ দেন লোহা ব্যবহার করতে, এবং তাপ টেপকে কার্ডে আটকায়। এই প্রয়োগ আধা শতাব্দীর বেশি সময় ধরে মানদণ্ড হয়ে দাঁড়ায়।
দুটি উন্নয়ন এটি শেষ করছে:
| মাইলস্টোন | অবস্থা |
|---|---|
| মাস্টারকার্ড স্ট্রাইপ অপসারণের ঘোষণা দিয়েছে | ২০৩৩ সালের মধ্যে কোনো মাস্টারকার্ড ক্রেডিট বা ডেবিট কার্ডে থাকবে না |
| ইউরোপ | ২০২৪ সালে মাস্টারকার্ড কার্ড থেকে স্ট্রাইপ হারানো শুরু হয়েছে |
| যুক্তরাষ্ট্র | ব্যাংকগুলি ২০২৭ থেকে ইস্যু বন্ধ করবে |
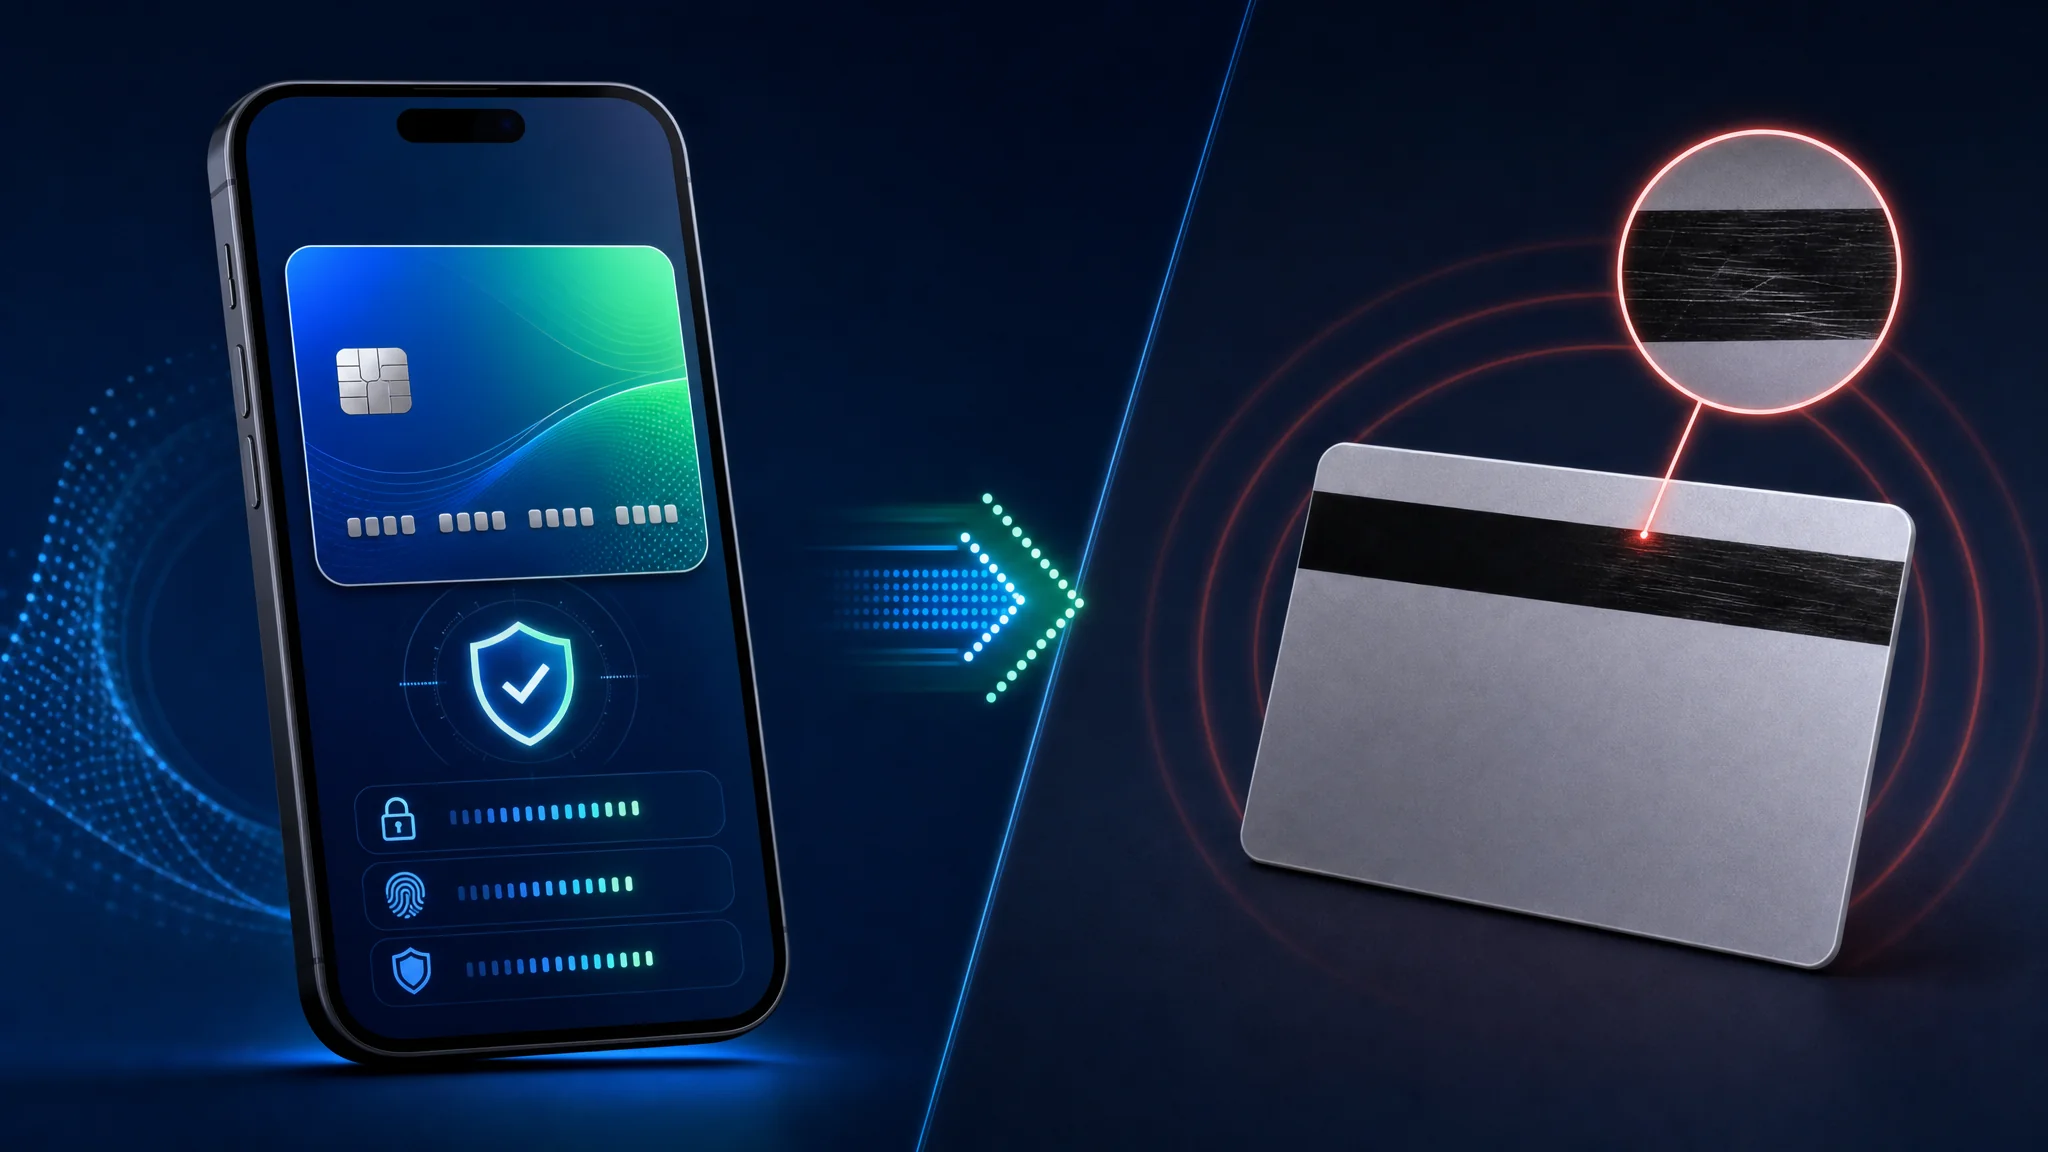
স্ট্রাইপের পরিবর্তে চিপ এবং কন্টাক্টলেস পেমেন্ট এসেছে কারণ একটি স্ট্রাইপ কপি করতে কোনো বিশেষ দক্ষতা লাগে না, শুধু একটি রিডার থাকা লাগবে। আমাদের ম্যাগনেটিক স্ট্রাইপ টুল দেখায় কত কম ডেটা একটি কার্যকর ট্র্যাক পুনর্গঠন করতে লাগে।
কিভাবে ট্র্যাক ডেটা পড়বেন
একটি ম্যাগনেটিক-স্ট্রাইপ স্ট্রিং একটি ক্ষেত্রের ক্রম, দ্বিতীয় কার্ড নম্বর নয়। রিডার শুরু সেনটিনেল খুঁজে পায়, ক্ষেত্র আলাদা করে, মেয়াদ উত্তীর্ণ এবং সার্ভিস কোড পড়ে, তারপর শেষ সেনটিনেল এবং এলআরসি পরীক্ষা করে।
| ট্র্যাক | শুরু | প্রধান ক্ষেত্রসমূহ | শেষ | ক্যারেক্টার সেট |
|---|---|---|---|---|
| ট্র্যাক ১ | % | ফরম্যাট কোড, PAN, নাম, মেয়াদ উত্তীর্ণ, সার্ভিস কোড, বিবেচনামূলক ডেটা | ? প্লাস LRC | ছয়-বিট ALPHA, তাই এটি অক্ষর বহন করে |
| ট্র্যাক ২ | ; | PAN, মেয়াদ উত্তীর্ণ, সার্ভিস কোড, বিবেচনামূলক ডেটা | ? প্লাস LRC | চার-বিট BCD, তাই এটি সংখ্যা এবং একটি ছোট বিরামচিহ্ন সেট বহন করে |
ঐচ্ছিক সেনটিনেলগুলি শারীরিক রেকর্ড সীমানা চিহ্নিত করে। একটি ডিকোডার প্রায়শই ক্ষেত্রগুলি প্রদর্শন করার সময় এগুলি বাদ দেয়, কিন্তু একটি শারীরিক এনকোডার রিডারের প্রত্যাশিত সম্পূর্ণ রেকর্ড ফরম্যাট প্রয়োজন।
ট্র্যাক ১ উদাহরণ
এটি একটি সিন্থেটিক উদাহরণ। এটি টুল থেকে স্ট্যান্ডার্ড টেস্ট PAN এবং নকল নাম, মেয়াদ উত্তীর্ণ, সার্ভিস কোড, এবং বিবেচনামূলক ডেটা ব্যবহার করে। এটি Privacy.com কার্ড নয় এবং এটি বৈধ পেমেন্ট ডেটা নয়।
%B4111111111111111^TEST/USER^2912501000000000?
এটি বাম থেকে ডানে পড়ুন:
| সেগমেন্ট | মান | অর্থ |
|---|---|---|
| শুরু সেনটিনেল | % | ট্র্যাক ১ রেকর্ড শুরু হয় |
| ফরম্যাট কোড | B | ফাইন্যান্সিয়াল-কার্ড ফরম্যাট B |
| PAN | 4111111111111111 | সিন্থেটিক প্রাথমিক অ্যাকাউন্ট নম্বর |
| ক্ষেত্র বিভাজক | ^ | PAN শেষ এবং নাম শুরু হয় |
| নাম | TEST/USER | উপাধি, বিভাজক, প্রথম নাম |
| ক্ষেত্র বিভাজক | ^ | নাম শেষ এবং লেনদেন ক্ষেত্র শুরু হয় |
| মেয়াদ উত্তীর্ণ | 2912 | YYMM ফরম্যাটে ডিসেম্বর ২০২৯ |
| সার্ভিস কোড | 501 | জাতীয় বিনিময়, সাধারণ প্রক্রিয়াকরণ, কোন সীমাবদ্ধতা নেই |
| বিবেচনামূলক ডেটা | 0000000 | এই উদাহরণে ইস্যুকারী-নির্ধারিত ফিলার |
| শেষ সেনটিনেল | ? | LRC এর আগে ট্র্যাক ১ ডেটা শেষ হয় |
বাস্তব এনকোডেড রেকর্ডে রিডার যখন প্রত্যাশা করে তখন শেষ সেনটিনেলের পরে একটি LRC ক্যারেক্টারও থাকে। দৃশ্যমান টেক্সট ফর্ম কাঠামো অধ্যয়নের জন্য উপকারী। বিট-স্তরের উপস্থাপনাও প্রতিটি ক্যারেক্টারের জন্য বিজোড় প্যারিটি বহন করে।
ট্র্যাক ২ উদাহরণ
ট্র্যাক ২ নাম এবং ফরম্যাট কোড সরিয়ে দেয়। একই সিন্থেটিক মানগুলি হয়ে যায়:
;4111111111111111=291250100000000?
| সেগমেন্ট | মান | অর্থ |
|---|---|---|
| শুরু সেনটিনেল | ; | ট্র্যাক ২ রেকর্ড শুরু হয় |
| PAN | 4111111111111111 | সিন্থেটিক প্রাথমিক অ্যাকাউন্ট নম্বর |
| বিভাজক | = | PAN শেষ এবং লেনদেন ক্ষেত্র শুরু হয় |
| মেয়াদ উত্তীর্ণ | 2912 | YYMM ফরম্যাটে ডিসেম্বর ২০২৯ |
| সার্ভিস কোড | 501 | ট্র্যাক ১ এর মতো একই সিন্থেটিক সার্ভিস কোড |
| বিবেচনামূলক ডেটা | 0000000 | এই উদাহরণে ইস্যুকারী-নির্ধারিত ফিলার |
| শেষ সেনটিনেল | ? | LRC এর আগে ট্র্যাক ২ ডেটা শেষ হয় |
ট্র্যাক ২ ছোট কারণ এতে কার্ডহোল্ডারের নাম নেই। অনেক টার্মিনাল সাধারণ সোয়াইপ লেনদেনের জন্য ট্র্যাক ২ পড়ে, যখন রিডার নাম ক্ষেত্র চাইলে ট্র্যাক ১ প্রদান করে।
সার্ভিস-কোড ডিজিট
তিনটি সার্ভিস-কোড ডিজিট টার্মিনাল এবং অনুমোদন আচরণ বর্ণনা করে। এগুলিতে CVV থাকে না, এবং ইস্যুকারীর অনুমোদন ছাড়া একটি বাস্তব কার্ডে এগুলি পরিবর্তন করলে বিকৃত বা বিভ্রান্তিকর পেমেন্ট ক্রেডেনশিয়াল তৈরি হয়।
| ডিজিট | মান | যা বর্ণনা করে |
|---|---|---|
| প্রথম | 0, 1, 2, 5, 6, 7, 9 | বিনিময় নিয়ম এবং চিপ পছন্দ |
| দ্বিতীয় | 0, 1, 2, 4 | অনুমোদন পথ |
| তৃতীয় | 0 থেকে 7 | PIN, নগদ, পণ্য-এবং-সেবা সীমাবদ্ধতা |
প্রথম ডিজিট বিনিময় এবং চিপ পছন্দ কভার করে:
| মান | অর্থ |
|---|---|
0 | জাতীয় ব্যবহার |
1 | আন্তর্জাতিক বিনিময় অনুমোদিত |
2 | আন্তর্জাতিক বিনিময়, যেখানে সম্ভব IC (চিপ) ব্যবহার করুন |
5 | দ্বিপাক্ষিক চুক্তি ব্যতীত শুধুমাত্র জাতীয় বিনিময় |
6 | দ্বিপাক্ষিক চুক্তি ব্যতীত শুধুমাত্র জাতীয় বিনিময়, যেখানে সম্ভব IC ব্যবহার করুন |
7 | দ্বিপাক্ষিক চুক্তি ব্যতীত কোন বিনিময় নেই (বন্ধ লুপ) |
9 | পরীক্ষা |
দ্বিতীয় ডিজিট অনুমোদন পরিচালনা কভার করে:
| মান | অর্থ |
|---|---|
0 | সাধারণ অনুমোদন |
1 | সাধারণ অনুমোদন |
2 | অনলাইনের মাধ্যমে ইস্যুকারীর সাথে যোগাযোগ করুন |
4 | দ্বিপাক্ষিক চুক্তি ব্যতীত অনলাইনের মাধ্যমে ইস্যুকারীর সাথে যোগাযোগ করুন |
তৃতীয় ডিজিট সার্ভিস সীমাবদ্ধতা কভার করে:
| মান | অর্থ |
|---|---|
0 | কোন সীমাবদ্ধতা নেই, PIN প্রয়োজন |
1 | কোন সীমাবদ্ধতা নেই |
2 | শুধুমাত্র পণ্য এবং সেবা (নগদ নয়) |
3 | শুধুমাত্র ATM, PIN প্রয়োজন |
4 | শুধুমাত্র নগদ |
5 | শুধুমাত্র পণ্য এবং সেবা (নগদ নয়), PIN প্রয়োজন |
6 | কোন সীমাবদ্ধতা নেই, যেখানে সম্ভব PIN ব্যবহার করুন |
7 | শুধুমাত্র পণ্য এবং সেবা (নগদ নয়), যেখানে সম্ভব PIN ব্যবহার করুন |
উদাহরণস্বরূপ, 201 মানে আন্তর্জাতিক বিনিময় যেখানে সম্ভব চিপ ব্যবহার, সাধারণ অনুমোদন প্রক্রিয়াকরণ, এবং কোন সার্ভিস সীমাবদ্ধতা নেই। ডিকোডার প্রতিটি ডিজিট আলাদাভাবে প্রকাশ করে যাতে আপনাকে টেবিল মুখস্থ করতে না হয়।
LRC এবং প্যারিটি
LRC একটি চেক ক্যারেক্টার, অন্য একটি ক্ষেত্র নয় যা আবিষ্কার করতে হবে। এনকোডার শুরু সেনটিনেল থেকে শেষ সেনটিনেল পর্যন্ত প্রতিটি ক্যারেক্টারের ডেটা মান XOR করে। এটি ফলাফলকে ট্র্যাকের মুদ্রণযোগ্য ক্যারেক্টার পরিসরে রূপান্তর করে এবং এনকোডেড বিজোড়-প্যারিটি বিট আলাদাভাবে রিপোর্ট করে।
ট্র্যাক ১ ছয়-বিট ALPHA ক্যারেক্টার সেট ব্যবহার করে। এর ডেটা মান হল ASCII কোড থেকে 0x20 বিয়োগ। ট্র্যাক ২ চার-বিট BCD ক্যারেক্টার সেট ব্যবহার করে। এর ডেটা মান হল ASCII কোডের নিম্ন নিবল। ট্র্যাক ২ তে ট্র্যাক ১ ম্যাপিং প্রয়োগ করলে ভুল LRC হয়।
ডিকোডারের গণনা করা LRC অন্তর্ভুক্ত করুন বিকল্প আউটপুটে মুদ্রণযোগ্য LRC ক্যারেক্টার যোগ করে। এর বিশ্লেষণ LRC বিট প্যাটার্ন বিজোড় প্যারিটি সহ দেখায়। এটি ব্যবহার করুন রিডার কীভাবে রেকর্ড পরীক্ষা করে তা শেখার জন্য, ইস্যুকারীর নিয়ন্ত্রণ এড়ানোর জন্য নয়।
পরীক্ষার জন্য সিন্থেটিক কার্ড লেখা
ডিকোডার ব্যবহার করুন টেস্ট স্ট্রিং লেখার জন্য, লাইভ পেমেন্ট কার্ড নয়। টুলটি ক্ষেত্র গ্রহণ করে, ট্র্যাক ১ এবং ট্র্যাক ২ পুনর্গঠন করে, ঐচ্ছিক সেনটিনেল যোগ করে, এবং LRC গণনা করে। এটি ব্রাউজারে স্থানীয়ভাবে চলে।
- ম্যাগনেটিক স্ট্রাইপ ডিকোডার এবং এনকোডার খুলুন।
- লোড টেস্ট কার্ড নির্বাচন করুন। এটি টুলটিকে সিন্থেটিক PAN
4111111111111111, নামTEST/USER, মেয়াদ2912, সার্ভিস কোড201এবং টেস্ট ডিসক্রিশনারি ডেটা দিয়ে পূরণ করে। - শারীরিক রেকর্ড সীমানা প্রদর্শনের জন্য স্টার্ট এবং এন্ড সেনটিনেল অন্তর্ভুক্ত করুন সক্রিয় করুন।
- গণনা করা চেক ক্যারেক্টার সংযুক্ত করার জন্য গণনা করা LRC অন্তর্ভুক্ত করুন সক্রিয় করুন।
- শুধুমাত্র দেখতে ডিসক্রিশনারি ডেটা PVKI, PVV এবং CVV তে বিভক্ত করুন সক্রিয় করুন কিভাবে একটি নয়-অঙ্কের সিন্থেটিক ফিল্ড প্রদর্শিত হয়। এই লেবেলগুলি ইস্যুকারীর নিয়মাবলী, সার্বজনীন ট্র্যাক 1 বা ট্র্যাক 2 বিন্যাস নয়।
- নাম, মেয়াদ, সার্ভিস কোড বা সিন্থেটিক ডিসক্রিশনারি ডেটা পরিবর্তন করুন। আপনি টাইপ করার সাথে সাথে আউটপুট আপডেট হয়।
- ডিকোড করা ক্ষেত্রগুলি তৈরি করা স্ট্রিংগুলির সাথে তুলনা করুন। শেষ হলে ক্ষেত্রগুলি পরিষ্কার করুন।
সিন্থেটিক ট্র্যাক 1 অনুশীলনের জন্য ব্যবহার করুন:
PAN: 4111111111111111
Surname: TEST
First name: USER
Expiry: 12/29
Service code: 201
Discretionary data: 000000000
সিন্থেটিক ট্র্যাক 2 অনুশীলনের জন্য একই PAN, মেয়াদ, সার্ভিস কোড এবং একটি সংখ্যাসূচক ডিসক্রিশনারি ফিল্ড ব্যবহার করুন। তৈরি করা ট্র্যাক 2 স্ট্রিংয়ে নাম নেই কারণ ট্র্যাক 2-এ নামের ক্ষেত্র থাকে না।
লাইভ Privacy.com PAN, মেয়াদ, CVV বা ডিসক্রিশনারি মান একটি লেখার যোগ্য কার্ডে কপি করবেন না। Privacy.com তাদের পণ্যকে তাদের ওয়েবসাইট বা অ্যাপের মাধ্যমে তৈরি ভার্চুয়াল কার্ড নম্বর হিসেবে বর্ণনা করে। তাদের অফিসিয়াল পৃষ্ঠা এই সেবাকে ম্যাগনেটিক স্ট্রাইপ লেখার সিস্টেম হিসেবে উপস্থাপন করে না, এবং একটি ভার্চুয়াল কার্ড নম্বর ইস্যুকারী অনুমোদিত শারীরিক স্ট্রাইপ রেকর্ডের প্রমাণ নয়। একটি লেখার যোগ্য টেস্ট কার্ডে লাইভ ক্রেডেনশিয়াল থাকা একটি ডুপ্লিকেট পেমেন্ট যন্ত্র তৈরি করে এবং ইস্যুকারীর শর্তাবলী বা পেমেন্ট নিয়ম লঙ্ঘন করে।
নিরাপদ সীমানা সহজ: টুলের অন্তর্নির্মিত সিন্থেটিক নমুনা ব্যবহার করুন, ডামি মান সহ একটি ল্যাব কার্ড ব্যবহার করুন, এবং যখন ব্যক্তিগতভাবে পেমেন্ট করতে হবে তখন ইস্যুকারী অনুমোদিত শারীরিক কার্ড ব্যবহার করুন। Privacy.com ভার্চুয়াল কার্ডকে শারীরিক সোয়াইপ কার্ডে রূপান্তর করার চেষ্টা করবেন না।
একটি ভার্চুয়াল কার্ড কী পরিবর্তন করে
একটি ভার্চুয়াল কার্ড হল প্রথমটির সামনে দাঁড়ানো দ্বিতীয় নম্বর।
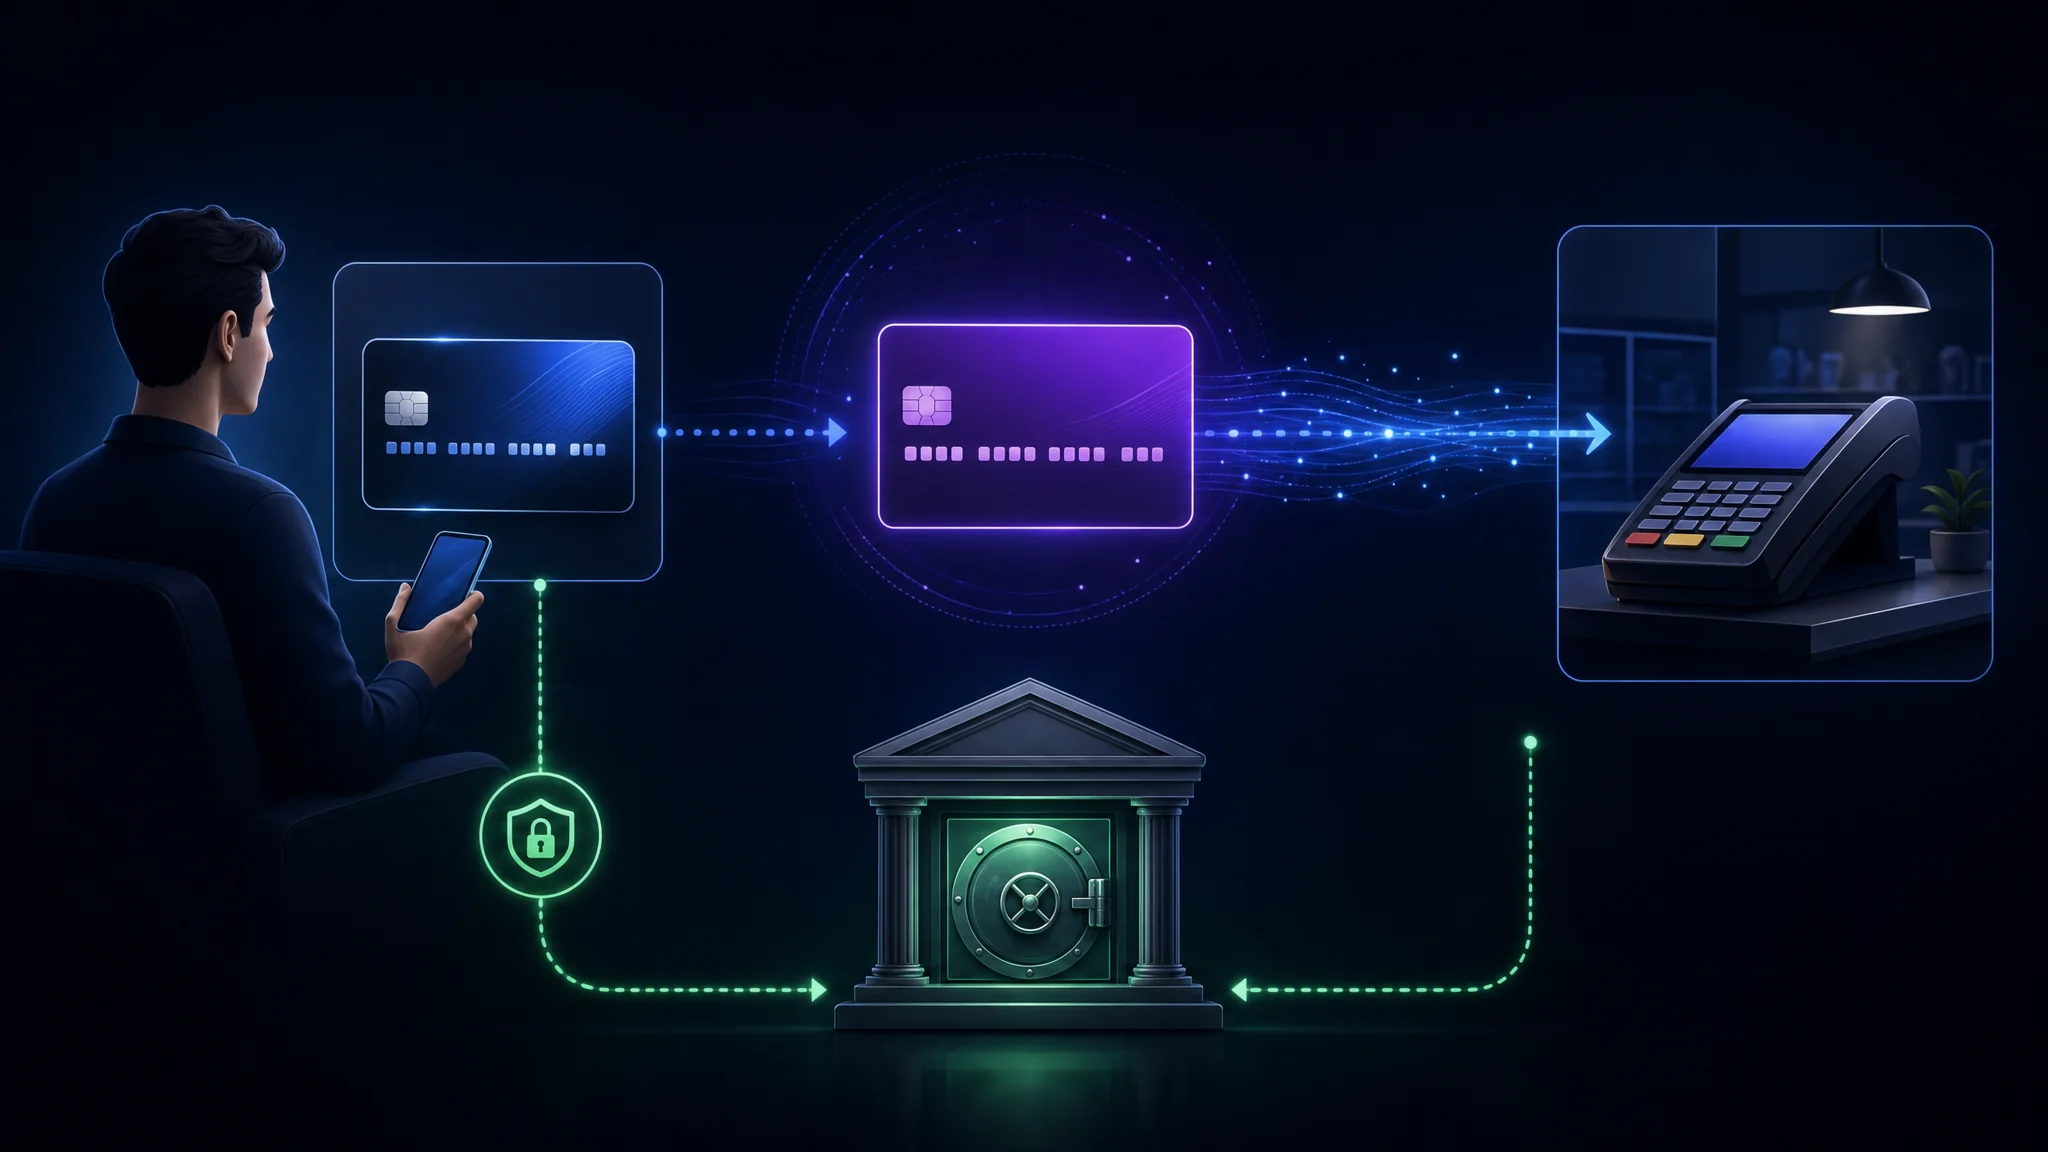
আপনি যখন একটি ভার্চুয়াল কার্ড দিয়ে পেমেন্ট করেন, বিক্রেতা একটি নম্বর, মেয়াদ এবং CVV পায় যা ভার্চুয়াল কার্ডের। আপনার আসল PAN কখনো তাদের কাছে পৌঁছায় না। ব্যবহারিকভাবে, পরিবর্তনটি একটি ডেটা ফাঁসের পর দেখা যায়:
| পরিস্থিতি | আপনার আসল কার্ড দিয়ে | বিক্রেতা-লক করা ভার্চুয়াল কার্ড দিয়ে |
|---|---|---|
| বিক্রেতার ডাটাবেস ফাঁস হয়েছে | নম্বরটি যেখানে গ্রহণযোগ্য সেখানে বৈধ | নম্বরটি অন্য কোনো বিক্রেতার কাছে ব্যর্থ |
| আপনি বাতিল করা সাবস্ক্রিপশন | চার্জ চালিয়ে যায় যতক্ষণ আপনি আপত্তি না করেন | আপনি কার্ড বন্ধ করেন এবং চার্জ ব্যর্থ হয় |
| নীরবে ট্রায়াল রূপান্তর | আপনার স্টেটমেন্টে অনিচ্ছাকৃত চার্জ | সীমা বা বন্ধ হওয়া এটি থামায় |
| ফোরামে কার্ড বিবরণ বিক্রি হয়েছে | কার্ড-নট-প্রেজেন্ট প্রতারণার জন্য ব্যবহারযোগ্য | শুধুমাত্র একটি বিক্রেতার কাছে ব্যবহারযোগ্য, যদি ব্যবহারযোগ্য হয় |
যা পরিবর্তন করে না তা ততটাই গুরুত্বপূর্ণ। আপনার ব্যাংক এখনও লেনদেন দেখে। কার্ড নেটওয়ার্ক এখনও এটি প্রক্রিয়া করে। ইস্যুকারী এখনও আপনার পরিচয় ধরে রাখে, কারণ মানি লন্ডারিং বিরোধী নিয়ম যাচাই প্রয়োজন। একটি ভার্চুয়াল কার্ড বিক্রেতা-পক্ষের ঝুঁকি কমায়। এটি গোপনে খরচ করার উপায় নয়।
এই পার্থক্য মানুষকে নিয়মিত বিভ্রান্ত করে। যদি আপনার হুমকির মডেলে ইস্যুকারী বা নেটওয়ার্ক থাকে, ভার্চুয়াল কার্ড তা কিছুই পরিবর্তন করে না।
তিন ধরনের কার্ড-আকৃতির বস্তু
পরিভাষা অসংগতিপূর্ণভাবে ব্যবহৃত হয়, এবং পার্থক্য গুরুত্বপূর্ণ যখন আপনি বিক্রেতাকে কী দেবেন তা নির্বাচন করছেন।
| ধরন | কার্ড নম্বর | শারীরিক সংস্করণ | সাধারণ ব্যবহার |
|---|---|---|---|
| ডিজিটাল কার্ড | আপনার শারীরিক কার্ডের মতোই | হ্যাঁ | আপনার বিদ্যমান কার্ড মোবাইল ওয়ালেটে যোগ করা |
| ভার্চুয়াল কার্ড | যেকোনো শারীরিক কার্ড থেকে আলাদা | না | অনলাইন কেনাকাটা, সাবস্ক্রিপশন, এককালীন বিক্রেতা |
| ডিজিটাল-প্রথম কার্ড | আলাদা, ঐচ্ছিক লিঙ্ক করা শারীরিক কার্ড সহ | ঐচ্ছিক | ফিনটেক অ্যাকাউন্ট যেখানে শারীরিক কার্ডে কোনো মুদ্রিত বিবরণ থাকে না |
একটি মোবাইল ওয়ালেট সম্পূর্ণ ভিন্ন চতুর্থ পদ্ধতি ব্যবহার করে। যখন আপনি একটি কার্ড ওয়ালেটে যোগ করেন, ওয়ালেটটি আপনার PAN এর পরিবর্তে একটি ডিভাইস-নির্দিষ্ট টোকেন সংরক্ষণ করে এবং বিক্রেতা সেই টোকেন পায়। এটিকে টোকেনাইজেশন বলা হয়, এবং এটি কারণ ফোন দিয়ে পেমেন্ট করা প্লাস্টিক দেওয়ার চেয়ে নিরাপদ, এমনকি ভার্চুয়াল কার্ড ছাড়াও।
নেটওয়ার্ক টোকেনাইজেশন এবং ভার্চুয়াল কার্ড একই সমস্যার ওভারল্যাপিং অংশ সমাধান করে। টোকেনাইজেশন নম্বরকে ট্রানজিট এবং বিশ্রামে সুরক্ষিত করে। একটি ভার্চুয়াল কার্ড আপনাকে বিক্রেতা পরে যা রাখে তা থেকে রক্ষা করে।
Privacy.com কার্ডের ধরন
Privacy.com চারটি কার্ড আচরণ অফার করে, এবং সেগুলি পরস্পরের পরিবর্তে ব্যবহারযোগ্য নয়।
| কার্ডের ধরন | আচরণ | সেরা ব্যবহার |
|---|---|---|
| এককালীন ব্যবহার | এক লেনদেনের পর স্বয়ংক্রিয়ভাবে বন্ধ হয় | এককালীন কেনাকাটা এবং অপরিচিত বিক্রেতা |
| বিক্রেতা-লক করা | প্রথম চার্জ করা বিক্রেতার জন্য লক করে এবং অন্যত্র ব্যর্থ হয় | দৈনন্দিন অনলাইন কেনাকাটা |
| বিভাগ-লক করা | একটি খরচের বিভাগে সীমাবদ্ধ | একটি সম্পূর্ণ খরচের শ্রেণী সীমাবদ্ধ করা |
| প্রতিটি জায়গায় | একই সুরক্ষা মডেল সহ একটি শারীরিক কার্ড | ব্যক্তিগত কেনাকাটা |
বিক্রেতা লকিং সবচেয়ে বেশি মূল্য বহন করে। একটি লক করা কার্ড প্রথম ব্যবহৃত বিক্রেতা ছাড়া অন্য কোথাও ব্যর্থ হয়, যার মানে বিক্রেতার ডেটা ফাঁস হলে নম্বরটি অন্য কোথাও ব্যবহার অযোগ্য।
এককালীন ব্যবহার যেখানে প্রযোজ্য সেখানে শক্তিশালী বিকল্প। একবার চার্জের পর বন্ধ হওয়া কার্ড পুনরায় ব্যবহার করা যায় না, এবং পরে বন্ধ করার কথা মনে রাখার প্রয়োজন দূর করে।
দুটি অপারেশনাল বিবরণ জানা দরকার:
- শেয়ার করা কার্ড প্রথম ব্যবহৃত বিক্রেতার জন্য লক হয়, তাই পরিবারের সদস্য বা কর্মচারীর সাথে শেয়ার করলেও বিক্রেতা সীমাবদ্ধতা থাকে।
- একটি কার্ড বন্ধ না করে বিরতি দেওয়া হয়। বিরতি প্রত্যাবর্তনযোগ্য, যা সাবস্ক্রিপশন সাময়িকভাবে বন্ধ করতে এবং কার্ডের বিবরণ হারাতে না চাওয়ার জন্য উপকারী।
খরচ সীমা এবং নিয়ন্ত্রণ
প্রতিটি কার্ডে একটি খরচ সীমা থাকে, যা বিক্রেতা লকিং থেকে আলাদা নিয়ন্ত্রণ।
| নিয়ন্ত্রণ | এটি কী প্রতিরোধ করে |
|---|---|
| প্রতি লেনদেন সীমা | আপনার অনুমোদিত থেকে বড় একক চার্জ |
| মাসিক সীমা | বিলিং সময়কালে জমা হওয়া চার্জ |
| বিরতি | যেকোনো চার্জ, প্রত্যাবর্তনযোগ্য |
| বন্ধ | ভবিষ্যতের যেকোনো চার্জ, স্থায়ী |
যেকোনো সাবস্ক্রিপশনের সাথে যুক্ত কার্ডে প্রতি লেনদেন এবং মাসিক সীমা উভয়ই সেট করুন। একটি বিক্রেতা চুপচাপ দাম বাড়ালে সীমা আঘাত করে আপনার ব্যালেন্স নয়, এবং আপনি ব্যর্থ চার্জ থেকে এটি লক্ষ্য করবেন স্টেটমেন্ট লাইন মিস করার পরিবর্তে।
আমাদের ব্যক্তিগত অর্থ নিরাপত্তা মডিউল এটি ক্রেডিট ফ্রিজ এবং কার্ড টোকেনাইজেশনের পাশাপাশি তিনটি নিয়ন্ত্রণের মধ্যে রাখে যা একটি একক কম্প্রোমাইজড বিক্রেতার পৌঁছানো সীমিত করে।
পরিকল্পনা এবং প্রতিটি কী আনলক করে
Privacy.com একটি ফ্রি টিয়ার চালায় যা তিনটি পেইড প্ল্যানের পাশাপাশি চলে। মূল্য এবং বৈশিষ্ট্যের সীমা পরিবর্তিত হয়, তাই সাবস্ক্রাইব করার আগে বর্তমান শর্তাবলী নিশ্চিত করুন।
| পরিকল্পনা | মূল্য | উল্লেখযোগ্য সংযোজন |
|---|---|---|
| ব্যক্তিগত (ফ্রি) | $0 | ভার্চুয়াল কার্ড, মার্চেন্ট লকিং, ব্যয় সীমা, দেশীয় লেনদেনে কোন ফি নেই |
| প্লাস | $5/মাস | ক্যাটাগরি কার্ড, ব্যয় সংগঠনের জন্য কার্ড নোট |
| প্রো | $10/মাস | যোগ্য কেনাকাটায় ক্যাশব্যাক, সর্বত্র শারীরিক কার্ড |
| প্রিমিয়াম | $25/মাস | প্রো-র সবকিছু, মাসিক কার্ড তৈরির সীমা ৬০-এ বৃদ্ধি পেয়েছে |
ফ্রি টিয়ার মূল নিরাপত্তা সুবিধা কভার করে। মার্চেন্ট লকিং, একবার ব্যবহারযোগ্য কার্ড, এবং ব্যয় সীমা হল সেই পদ্ধতি যা ঝুঁকি কমায়, এবং এগুলো বিনামূল্যে পাওয়া যায়। পেইড টিয়ারগুলি অতিরিক্ত সুরক্ষা নয় বরং সংগঠন এবং সুবিধা যোগ করে।
বিদেশি লেনদেন ফি টিয়ার অনুযায়ী ভিন্ন। ফ্রি টিয়ার বিদেশি লেনদেনে ৩% চার্জ করে $0.50 ন্যূনতম সহ, যেখানে পেইড টিয়ারগুলো চার্জ করে না।
Privacy.com কি করে না
সীমাবদ্ধতা স্পষ্ট করা বৈশিষ্ট্য তালিকার চেয়ে বেশি কার্যকর।
| সীমাবদ্ধতা | বিস্তারিত |
|---|---|
| এটি আপনাকে অজ্ঞাতনামা করে না | সাইনআপে আপনার পরিচয় যাচাই করা হয় এবং ইস্যুকারী এটি ধারণ করে |
| এটি আপনার ব্যাংক থেকে লেনদেন লুকায় না | আপনার ব্যাংক ফান্ড ট্রান্সফার দেখে, এবং নেটওয়ার্ক চার্জ দেখে |
| এটি ক্রেডিট তৈরি করে না | এগুলো ক্রেডিট অ্যাকাউন্ট নয়, এবং কোন ক্রেডিট পুল হয় না |
| এটি শুধুমাত্র মার্কিন যুক্তরাষ্ট্রের জন্য | মার্কিন নাগরিকত্ব বা বৈধ বাসিন্দা এবং মার্কিন ব্যাংক বা ক্রেডিট ইউনিয়ন অ্যাকাউন্ট প্রয়োজন |
| এটি পরিচয় যাচাই প্রয়োজন | মানি লন্ডারিং বিরোধী নিয়ম অনুযায়ী Know Your Customer চেক বাধ্যতামূলক |
| এটি প্রতিটি মার্চেন্টকে কভার করে না | কিছু মার্চেন্ট প্রিপেইড এবং ভার্চুয়াল কার্ড রেঞ্জ ব্লক করে |
মার্চেন্ট-ব্লকিং পয়েন্টটি বাস্তবে গুরুত্বপূর্ণ। কিছু সাবস্ক্রিপশন সার্ভিস এবং এয়ারলাইন ভার্চুয়াল বা প্রিপেইড কার্ডের সাথে যুক্ত কার্ড রেঞ্জ প্রত্যাখ্যান করে, এবং কোন কনফিগারেশন সমস্যা সমাধান করে না। সেক্ষেত্রে একটি বাস্তব কার্ড ব্যাকআপ হিসেবে রাখুন।
সত্যিকার সারাংশ: একটি ভার্চুয়াল কার্ড মার্চেন্ট-পক্ষের ঝুঁকি নিয়ন্ত্রণের জন্য, গোপনীয়তার সরঞ্জাম নয়। যদি গোপনীয়তা প্রয়োজন হয়, তাহলে এটি একটি ভিন্ন সমস্যা এবং ভিন্ন সরঞ্জাম।
কার্ড ইস্যু করে এবং কেন তা গুরুত্বপূর্ণ
ভার্চুয়াল কার্ডও একটি বাস্তব কার্ড, যা একটি বাস্তব ব্যাংক দ্বারা ইস্যু করা হয়, একটি বাস্তব স্কিম লাইসেন্সের অধীনে।
| বিস্তারিত | মান |
|---|---|
| ইস্যুকারী ব্যাংক | Patriot Bank, N.A., Member FDIC |
| স্কিম লাইসেন্স | Mastercard এবং Visa |
| যেখানে গ্রহণযোগ্য | যেকোনো স্থানে যেখানে Mastercard এবং Visa গ্রহণযোগ্য |
| ফান্ডিং | আপনার যুক্ত মার্কিন চেকিং অ্যাকাউন্ট থেকে স্থানান্তরিত |
এটাই সুরক্ষা প্রকৃত কারণ। কার্ডটি যেকোনো Mastercard বা Visa পণ্যের মতোই স্কিম সুরক্ষা বহন করে, যার মানে চার্জব্যাক অধিকার এবং প্রতারণা বিরোধ প্রক্রিয়া স্বাভাবিকভাবে প্রযোজ্য। এটি গিফট কার্ড বা ক্লোজড-লুপ স্টোর ক্রেডিট নয়।
দুটি সার্টিফিকেশন উল্লেখযোগ্য কারণ এগুলো স্বাধীনভাবে যাচাইযোগ্য, বিপণন দাবির মতো নয়:
- PCI-DSS সম্মতি, যা কার্ডহোল্ডার ডেটা পরিচালনার জন্য পেমেন্ট কার্ড ইন্ডাস্ট্রি স্ট্যান্ডার্ড
- SOC 2 টাইপ II, যা একটি নির্দিষ্ট সময়কালের নিরাপত্তা নিয়ন্ত্রণের অডিট রিপোর্ট, পয়েন্ট-ইন-টাইম দাবি নয়
ব্যবসায়িক মডেল সম্পর্কে: কোম্পানি জানায় যে তারা মার্চেন্ট থেকে ইন্টারচেঞ্জ আয় করে এবং গ্রাহক ডেটা বিজ্ঞাপনদাতা বা তৃতীয় পক্ষকে বিক্রি করে না। এটি প্রতিটি অন্য কার্ড ইস্যুকারীর মতো রাজস্ব মডেল, যা অস্বাভাবিক হিসেবে না দেখে বোঝা উচিত।
ইস্যুকারী ব্যাংক যাচাই করার ব্যবহারিক কারণ: কেউ কার্ড প্রোগ্রাম চালানোর দাবি করতে পারে, কিন্তু কার্ডে ইস্যুকারীর নামই আপনি কাগজপত্রে উল্লেখিত ব্যাংকের সাথে মিলিয়ে যাচাই করবেন।
PAN প্রিফিক্স থেকে স্কিম এবং ব্যাংক পরীক্ষা করুন Magnetic Stripe Decoder ব্যবহার করে, যা প্রধান স্কিম রেঞ্জ রিপোর্ট করে এবং লুহন চেক ডিজিট যাচাই করে।
ভার্চুয়াল কার্ড ভালভাবে ব্যবহার করা
নিয়ন্ত্রণগুলি কেবল তখনই সাহায্য করে যখন আপনি সেগুলো কনফিগার করেন। ছয়টি অভ্যাস অধিকাংশ সুবিধা বহন করে।
- প্রতিটি কার্ডকে একটি মার্চেন্টের সাথে লক করুন যদি না কোন কারণ থাকে না। লকই একটি ফাঁস হওয়া নম্বরকে অকার্যকর করে।
- অপরিচিত যেকোনো কিছুর জন্য একবার ব্যবহারযোগ্য কার্ড ব্যবহার করুন, ট্রায়াল এবং ছোট সাইট থেকে এককালীন কেনাকাটাসহ।
- সাবস্ক্রিপশন কার্ডে উভয় ব্যয় সীমা সেট করুন, যাতে দাম বাড়লে চার্জ ব্যর্থ হয়।
- প্রতিটি কার্ডকে মার্চেন্টের নামে নামকরণ করুন, যাতে লেনদেন তালিকা পড়তে সহজ হয় এবং অপ্রত্যাশিত চার্জ চোখে পড়ে।
- সার্ভিস পুনরায় শুরু করার পরিকল্পনা থাকলে বন্ধ না করে বিরতি দিন, আর না চালানোর ক্ষেত্রে বন্ধ করুন।
- ভার্চুয়াল রেঞ্জ প্রত্যাখ্যানকারী মার্চেন্টের জন্য একটি বাস্তব কার্ড রাখুন, যাতে ব্লক হওয়া চেকআউট জরুরি পরিস্থিতি না হয়।
সাধারণ ভুল: ভার্চুয়াল কার্ডকে আপনার বিবৃতি নজরদারির বিকল্প হিসেবে দেখা। মার্চেন্ট লকিং একটি ধরনের ক্ষতি বন্ধ করে। এটি আপনার ব্যাংকে ক্ষতিগ্রস্ত অ্যাকাউন্ট, অননুমোদিত স্থানান্তর, বা পিছনের বাস্তব কার্ডে প্রতারণামূলক চার্জ সনাক্ত করে না।
মূল বিষয়সমূহ
- ভার্চুয়াল কার্ড মার্চেন্টের সংরক্ষিত নম্বর পরিবর্তন করে। আপনার আসল PAN কখনো তাদের কাছে পৌঁছায় না, যা পুরো পদ্ধতি।
- এটি লেনদেন গোপনীয় করে না। আপনার ব্যাংক, নেটওয়ার্ক, এবং ইস্যুকারী এখনও দেখে, এবং পরিচয় যাচাই বাধ্যতামূলক।
- মার্চেন্ট লকিং সবচেয়ে মূল্যবান বৈশিষ্ট্য, কারণ ফাঁস হওয়া নম্বর অন্য কোথাও ব্যর্থ হয়।
- ফ্রি টিয়ারে নিরাপত্তা নিয়ন্ত্রণ অন্তর্ভুক্ত। পেইড প্ল্যানগুলি সুরক্ষা নয় বরং সংগঠন এবং সুবিধা যোগ করে।
- ম্যাগনেটিক স্ট্রাইপ কার্ড ডেটা প্লেইনটেক্সটে সংরক্ষণ করে এবং ২০৩৩ সালের মধ্যে সরিয়ে ফেলা হবে, মার্কিন ব্যাংক ২০২৭ সালে ইস্যু বন্ধ করবে।
- CVV স্ট্রাইপে নেই, এজন্য ট্র্যাক কপি করা স্কিমার অনেক অনলাইন মার্চেন্টের প্রয়োজনীয়তা পূরণ করতে পারে না।
- কিছু মার্চেন্ট ভার্চুয়াল কার্ড রেঞ্জ প্রত্যাখ্যান করে। একটি বাস্তব কার্ড ব্যাকআপ রাখুন।
- ইস্যুকারী ব্যাংক যাচাই করুন কার্ড প্রোগ্রাম দাবির উপর বিশ্বাস না করে, এবং নিজে PAN প্রিফিক্স পরীক্ষা করুন।
পরবর্তী ধাপসমূহ
- আপনার নিজের কার্ডের ট্র্যাক ডেটা পরীক্ষা করুন এবং দেখুন একটি স্ট্রাইপ ঠিক কী বহন করে: ম্যাগনেটিক স্ট্রাইপ ডিকোডার এবং এনকোডার
- আপনার ক্রেডিট ফ্রিজ করুন যদি এখনও না করে থাকেন, যা নতুন অ্যাকাউন্ট প্রতারণার জন্য শক্তিশালী নিয়ন্ত্রণ: ব্যক্তিগত অর্থনৈতিক নিরাপত্তা
- টিয়ারিং ডিসিপ্লিন প্রয়োগ করুন সিদ্ধান্ত নিতে কতটা প্রচেষ্টা আপনার পরিস্থিতির জন্য প্রয়োজন: অগ্রাধিকারভিত্তিক ব্যক্তিগত নিরাপত্তা চেকলিস্ট
- সাবস্ক্রাইব করার আগে Privacy.com এর পরিকল্পনা এবং বর্তমান শর্তাবলী পর্যালোচনা করুন: Privacy.com
- আপনার তথ্য ইতিমধ্যেই কোনো ডেটা লঙ্ঘনে আছে কিনা পরীক্ষা করুন ধরে নিয়ে যে আপনি প্রভাবিত হননি: Have I Been Pwned
- সংগঠনিক পক্ষের জন্য পেমেন্ট নিরাপত্তা চেকলিস্ট পড়ুন: ইনসিডেন্ট রেসপন্স চেকলিস্ট
রেফারেন্সসমূহ
- Privacy.com - ভার্চুয়াল কার্ড কী, মার্চেন্ট লকিং, এবং ব্যয় সীমা
- ডিজিটাল কার্ড - উইকিপিডিয়া, ডিজিটাল বনাম ভার্চুয়াল কার্ড, ম্যাগনেটিক-স্ট্রাইপ ট্র্যাক, সার্ভিস কোড, প্যারিটি, এবং LRC নিয়ে
- ISO/IEC 7813:2006 - পরিচয়পত্র, আর্থিক লেনদেন কার্ড, ট্র্যাক ১ এবং ২ ডেটা কাঠামো
- ISO/IEC 7813 - বিস্তারিত ট্র্যাক ফিল্ড বিন্যাস, সেন্টিনেল এবং সার্ভিস কোড সহ
- PCI সিকিউরিটি স্ট্যান্ডার্ডস কাউন্সিল - কার্ডহোল্ডার ডেটা পরিবেশের প্রয়োজনীয়তা
- কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরো - ক্রেডিট রিপোর্ট এবং স্কোর
- ANSI/ISO ALPHA ডেটা এনকোডিং, ট্র্যাক ১ ক্যারেক্টার সেট এবং প্যারিটি টেবিল
- ম্যাগনেটিক কার্ড ISO ক্যারেক্টার, ট্র্যাক ১ এবং ট্র্যাক ২ সেট পাশাপাশি
- ম্যাগনেটিক কার্ড ডেটা পড়া, একটি ব্যবহারিক ওয়াকথ্রু লাইভ কার্ড স্ক্যান সহ